


为您找到相关结果约344675个
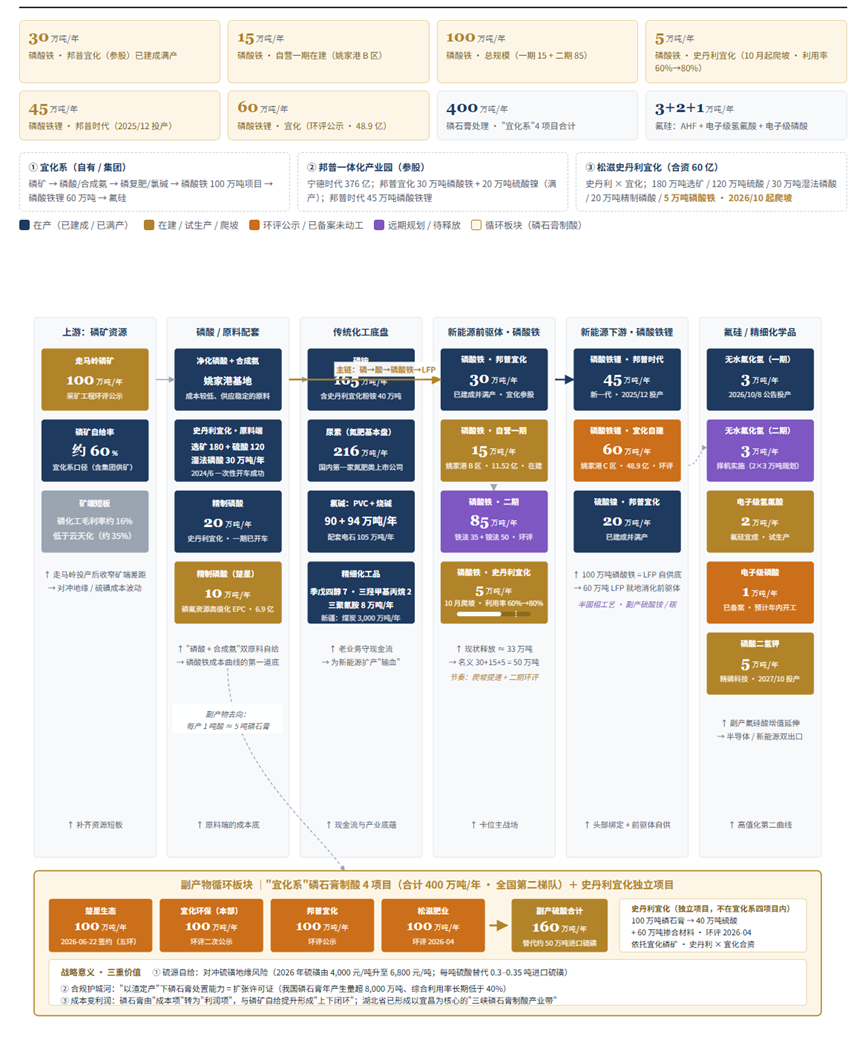
继松滋、宜城两大基地落地后,云图控股第三处磷酸铁基地敲定四川凉山德昌项目:一期建设 90 万吨 / 年矿产品加工、6 万吨 / 年黄磷、25 万吨 / 年精制磷酸、10 万吨 / 年电池级磷酸铁;计划 2026 年 7 月开工、2027 年 12 月建成投产。支撑它不断向外铺开的,是越垫越厚的磷矿资源底座。 一、资源端:采矿设计产能翻上 1090 万吨 / 年 公司在四川雷波持有三宗磷矿,总储量5.49 亿吨;2026 年 4 月牛牛寨西段完成探转采,自有磷矿采矿设计产能由 690 万吨 / 年提升至1090 万吨 / 年。 矿权 资源储量 生产规模 状态与释放节奏 牛牛寨西段 2.29 亿吨 400 万吨/年 2026-04 已取证;品位 P₂O₅ 19.15%,服务年限 52 年 牛牛寨东段 1.81 亿吨 400 万吨/年 巷道施工中;预计 2027 年投产、当年释放 10 万吨、2030 年达产 阿居洛呷 1.39 亿吨 290 万吨/年 已产出工程矿自用;预计 2026 年底投产、2027 年释放 30 万吨 马边二坝(参股 49%) 2,927 万吨 50 万吨/年 改建中,2026-02 复工 二、加工端:湿法、热法两条磷酸路线并进 磷酸是磷矿与磷酸铁之间的咽喉,云图控股同时在湿法、热法两条路线加码。 湿法端,公司在建及规划的磷酸配套项目多与磷酸铁基地绑定。松滋基地一期已建成投产30 万吨 / 年精制湿法磷酸。凉山德昌项目则规划 25 万吨 / 年精制磷酸。 热法端是公司 2026 年的新看点。目前荆州松滋 7 万吨 / 年热法磷酸、湖北宜城 15 万吨 / 年食品级热法精制磷酸均已进入生产阶段。投产后,公司将打通 "磷矿 — 湿法 / 热法磷酸 — 磷酸铁" 产业链,以湿法、热法协同互补,按不同产品的纯度需求精准匹配磷酸。 黄磷是热法路线的另一抓手,也是云图控股的既有强项。凉山项目配套 6 万吨 / 年黄磷,加上公司本就布局的四川雷波黄磷产能,公司有望依托本地磷矿,把 "磷矿 — 黄磷 — 热法磷酸 — 精细磷化工" 的链条做厚。 今年湿热法两条路线的相对位置,被硫磺和黄磷这两根绳子反复拉扯。上半年硫磺暴涨,湿法酸一路跟涨,热法酸成本优势突出、开工提升;下半年尤其是近期,硫磺持续下行,湿法酸成本支撑变弱,叠加供应充足,价格随之下行。而热法酸的原料黄磷存在利润修复机制,厂家主动检修降负控产,价格相对高位运行,叠加枯水期到来,高位震荡、下跌空间有限——热法酸被夹在"价差替代"和"成本高位"之间,产销两端都有压力。 由此可以看出:黄磷价格在一定程度上受硫磺影响、可随之涨跌,但它有一个利润修复点——在硫磺大跌的情形下,黄磷能够止跌反弹。 相应地,研判磷酸走向的瞄点也在变化。过去瞄点是热法,但在供应不断新增、现货充裕的情况下,价格瞄点反而转向了市场份额更大的湿法。 三、磷酸铁端:从 6万吨产能走向多基地扩张 云图现有磷酸铁年产能 16 万吨,工艺路线全部为铁法:原有 6 万吨,2026 年三季度投产 10 万吨;2027 年一季度再投 5 万吨,届时 21 万吨。 铁法的成本结构值得单独说一句。它不使用硫酸亚铁——而硫酸亚铁在铵法、钠法里的单耗都是 2.20 吨/吨,是成本项中最大的杠杆(价格每变动 100 元/吨,铵法、钠法成本同向变动 220 元/吨),其供应又受钛白粉景气牵制。铁法的铁源是铁块/铁粉,价格相对稳定。但铁法并非没有软肋:它的主磷源是 85% 磷酸,单耗 0.80 -0.83吨/吨,远高于铵法的 0.13。 基地 磷酸铁 状态 湖北松滋 现有(含原有 6 万吨) 在产 湖北宜城 现有(含 Q3 投 10 万吨) 在产;2027Q1 再投 5 万吨 四川德昌(凉山) 10 万吨(电池级) 2026-07 开工、2027-12 竣工 广西贵港 30 万吨(规划) 规划(分三期) 阶梯:现有 16 万吨 → 2027Q1 21 万吨 → 德昌投产后 31 万吨 → 贵港规划落地后 61 万吨 四、业绩基本面:复合肥提供稳定现金流 2025 年公司总营收 214 亿元,营收结构:新型复合肥及磷肥 36.95%、常规复合肥 24.64%、贸易 15.42%、其他自产产品 9.43%、黄磷 5.56%、纯碱 4.68%、磷酸铁仅 3.32%。复合肥业务是公司新能源持续扩产的核心现金流保障。 五.区域布局:贵港为远期核心增量 广西贵港项目总投资 159 亿元,是这份清单里体量最大的一笔。一期建设 90 万吨高效复合肥生产装置及仓储辅助设施;二期建设 100 万吨/年合成氨、150 万吨/年尿素、30 万吨/年液体及颗粒硝铵、27 万吨/年硝酸,并配套 2×450 吨/时燃煤蒸汽锅炉。公司披露,该项目受益于平陆运河通航,产品经江海联运直达东盟,运输时间缩短约一半、物流成本下降约 30%。 六、一体化程度+现金流托底 云图控股的多基地一体化扩产,印证磷化工转型新能源的核心要义:资源为王、工艺多元、主业托底。单纯追逐磷酸铁产能的时代逐步落幕,具备自有磷矿、湿热法工艺协同、矿 - 磷 - 铁就地闭环的企业,成本韧性更强。未来行业洗牌加剧,资源配套薄弱的产能将持续承压,一体化龙头有望在周期波动中抢占更多市场份额,企业转型过程中需持续管控资本开支与原料价差波动。 系列回顾:之一云天化|之二兴发|之三川发龙蟒|之四川恒|之五贵州磷化 |之六湖北宜化 |之七新洋丰|之八云图控股 下期:之九川金诺。

据Mining.com网站报道,美国政府支持的金库计划(Project Vault)正准备向寻求关键矿产的美国制造商发放高达10亿美元的贷款,以保护国内产业免受供应中断影响。 彭博通讯社报道称,负责储备计划的实体——金库公司(VaultCo)正在同关键矿产供应链的70多家企业洽谈。首批资金将涉及10多家原始设备制造商(OEMs),另一批将随后而来。 “很可能我们将宣布数亿美元,也可能10亿美元,将为申请使用金库的OEM厂商提供贷款”,VaultCo执行总裁布雷特·兰伯特(Brett Lambert)称。“首批将有十几家企业参与,随后不久将有另外十几家加入”。 此项融资是推动金库项目投入运营的重要措施。当前,美国正寻求减少对波动剧烈的关键矿产市场的依赖,并确保制造商能够获取工业生产所必需的原材料。 兰伯特表示,现阶段不会公开这些获得贷款的企业名单,但预计会在公告中披露他们所申请的矿产类型。 储备初具规模 今年2月份启动的金库计划采用独立治理的公私合作模式,获得美国进出口银行(EXIM)提供的100亿美元贷款以及近20亿美元的私人投资支持。 商品贸易巨头嘉能可(Glencore)和摩科瑞(Mercuria)最近宣布分别出资5亿美元,成为参与此计划的首批贸易商。 摩科瑞已从刚果(金)运来了1.2万吨铜,从而为这个非洲国家的金属产品开辟了一个新去向,使其纳入了华盛顿的供应安全战略之中。 此次发货正值美国对刚果(金)铜的需求日益增长之际。7月份,美国从刚果(金)进口的铜达到创纪录的53290吨;这得益于具有竞争力的价格和不断提升的产品质量,同时,对潜在关税的担忧也促使买家加快了采购与发货节奏。 商业进口与金库计划的用途不同。常规采购旨在满足当前需求,而金库计划的作用则是在正常供应渠道受阻时,确保制造商仍能获取所需原料。 定制化矿产需求 不同于传统政府储备,金库计划并非基于预先设定的战略物资库存,而是根据制造商的具体需求进行设计。 有关企业需要的不仅是金属和矿物原材料,还需要其特定产品必须的专用磁体、粉末、合金及其他加工材料。 “没有特别的矿产,但这些需求的具体要求令我感到惊讶”,兰伯特称。 需求驱动模式使制造商能够决定采购和储备哪些物料;在市场碎片化且往往不够透明的环境下,这种模式或许能让小买家获得更强的议价能力。 金库计划也不同于美国国家国防储备(US National Defense Stockpile),后者由国防后勤局(Defense Logistics Agency)负责以保障美国国防物资需求。 接下来的考验在于,这些初始贷款能否将制造商的具体需求转化为可靠的库存——尤其是针对那些比原材料更难采购的加工物料。

10月21日至23日,2026世界智能网联汽车大会在北京亦庄北人亦创国际会展中心举办。在10月21日下午举行的全体大会上,小米集团创始人、董事长兼CEO雷军发表演讲,分享造车进展与三点思考。 据悉,小米汽车2021年初立项、2024年4月首款车入市,两年半累计交付突破80 万辆,均价超26万元;上月发布澎程系列(N70、N90),与SU7、YU7驾驶系列形成两大产品矩阵。 雷军也在现场分享了三点看法。 第一,AI推动汽车从分离智能走向整车智能。 雷军称,汽车已是简化版具身智能物理终端,AI与汽车结合不是 "加功能" 而是 "换脑子",整车智能必须依托统一强大的基座大模型。小米Mimo基座大模型2.6版发布时,位列AA排行榜全球基模第五、全球开源模型第一。 第二,安全是基础、是前提、高于一切,"没有安全,其他都是零"。 小米目标做同档最安全的车:成立独立的VSR汽车安全研究中心,端到端调查分析并反哺研发;设立全域安全部与专门安全部,强化汽车安委会,并组建行业、高校、科研专家参与的安全顾问委员会,安全相关团队已超3000人。产品端坚持实测,开展大规模路测、多次京沪续航实测、24 小时耐力挑战,并以拆车直播透明展示质量、做工与安全。 第三,下半场比的不只是车有多聪明,更是生态有多强大。 他认为中国拥有最完备产业链、最活跃AI创新氛围和最大单一市场。依托 "人车家全生态" 战略,小米已建成全球最大规模消费级IoT平台,截至二季度末全球AIoT设备连接数超11亿台;过去五年硬核研发投入1055亿元,未来五年预计超2000亿元。汽车生态已开放30多种硬件与接口,携手比亚迪、广汽丰田、长城、郑州日产等车企及开发者共建,并欢迎更多伙伴加入。 雷军表示,造车是一场马拉松,小米愿向优秀同行学习,共同推动中国汽车在全球市场大放光彩。
》查看SMM光伏报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM 10月22日讯: 电池片 价格: 今日电池片价格全线持稳,各尺寸报价维持不变。210R 价格区间维持 0.305-0.314 元/W,当前仍以海外出口为主,出口窗口期大概率延续至 11 月初,期间货源持续优先保障海外订单,国内可流通货源有限,价格暂无调整;183 价格区间维持 0.290-0.301 元/W;210N 价格区间维持 0.295-0.30 元/W,上游硅片存在挺价意愿,但近期银价持续下行抵消了成本端支撑,电池片价格上行动力受限,短期上下游或僵持至 11 月初。整体看,市场在成本支撑与需求分化之间维持平衡,短期价格预计继续持稳,后续重点关注硅片挺价情况、银价走势,以及出口窗口期结束后 210R 的价格变化。 产量: 10 月电池片供给端维持低位运行。厂家产线技改推进期间部分产能阶段性停产,叠加企业假期停产检修,行业产出环比继续收缩。实际减产幅度需待各家技改完成后的复产安排确认。 库存: 电池片库存延续去化,库存水位继续下移。国内组件集中式项目起量拉动 210N 需求,该尺寸现货维持偏紧;210R 海外订单支撑稳固,外销出货保持顺畅。183 需求相对清淡,去化进度不及另外两个尺寸。库存去化与供给收缩,对电池片价格构成底部支撑,后续关注在手订单交付进度及新增订单接续能力。 组件 价格: 本周国内组件价格主流成交重心基本持稳,区间价格些许震荡松动。分布式方面,近期183版型由于国内需求较少,同时海外订单也偏弱,价格下跌,210、210R基本维持稳定。集中式方面,10月新项目较少,多数企业交付为主,报价较少,有限的报价中价格基本持稳。当前分布式Topcon183、210R、210N高效组件分别报价0.703元/w、0.715元/w、0.719元/w,集中式Topcon182/183、210N、210R组件分别报价0.692元/w、0703元/w、0.698元/瓦。 产量: 近期国内组件开工较上周基本持稳,生产端暂无大变动,但随着近期订单不及预期,后续排产预计开始走弱。 库存: 本周国内组件库存维持小幅下降的表现,其下降主要因素仍是集中式交付为主,同时近期海外也开始让利接单,促使库存水位下降。 光伏胶膜 价格: EVA光伏料 :当前国内光伏级EVA粒子现货主流成交价格在11300–11400元/吨,粒子价格暂稳。成本端近期原油价格高位震荡,乙烯价格波动有限,醋酸乙烯价格小幅回落,但整体原料端暂未对粒子价格形成明显扰动。需求端胶膜厂维持按需采购,市场暂无明显新增需求驱动。预计短期光伏EVA价格或将暂稳整理,后续仍需关注原料价格变化及下游需求情况。 光伏胶膜 :当前420克重透明EVA胶膜价格维持在5.80-5.84元/平方米,380克重EPE胶膜价格维持在5.62-5.66元/平方米。胶膜订单多按月度长单执行,零散散单报价同样持稳。上游粒子价格近期横盘整理,胶膜成本端没有明显扰动,预计短期胶膜价格大概率维持稳势。 产量: 本周某装置转产非光伏与某装置重启光伏料相互对冲,光伏EVA产量整体小幅回落;胶膜10月排产环比9月预计小幅下行。 库存: 当前石化厂库存低位运行,胶膜厂库存维持正常周转水平。 光伏玻璃 价格: 3.2mm单层镀膜:3.2mm单层镀膜光伏玻璃报价16.0-17.0元/平方米,玻璃价格稳定。 3.2mm双层镀膜:3.2mm双层镀膜光伏玻璃报价17.0-18.0元/平方米,玻璃价格稳定。 2.0mm单层镀膜:2.0mm单层镀膜光伏玻璃报价10.2-10.6元/平方米,近期部分玻璃企业月底报价有所上调,多数厂商目标约为11元/平方米,但目前暂无成交,但进入Q4尾期,天然气的价格上升将带动玻璃成本支撑,后续玻璃报价预计仍将继续上涨,玻璃实际成交位置仍要继续博弈。 2.0mm双层镀膜:2.0mm双层镀膜光伏玻璃报价11.2-11.6元/平方米,玻璃价格上涨。 产量: 本周海外新增一座1200吨/天窑炉,近期国内头部企业冷修速度加快,行业供应较预期下降。 库存: 近期国内玻璃库存天数再度下降,但目前组件厂商仍有部分货源尚未消耗完毕,采买情绪稍低,后续玻璃库存天数下降速度预计放缓。
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM10月22日讯: 稀土矿: 价格: 碳酸稀土价格约为5.99万元/吨,氯化稀土片价格约为6.35万元/吨,独居石矿价格约为4.3万元/吨。 供需: 矿端流通节奏依旧偏缓,氧化物端走势暂稳,分离厂维持按需补库、以消化在手原料为主,矿商与买方报价仍存差距,实际成交未见起色。 稀土氧化物: 价格: 氧化镨钕报价走稳,日内波动明显收窄;氧化镝报价维持横盘;氧化铽价格补跌,重心再度小幅下探。 供需: 昨日,镨钕氧化物在前期连续回落后再无新的让价出现,持货商观望情绪有所回升,金属厂仍以逢低补库为主、询盘一般;氧化镝买卖双方僵持延续、交投平稳;氧化铽低位货源较前期增多,下游接货偏谨慎。 稀土金属: 价格: 镨钕金属报价止跌企稳,成交跟进有限;镝铁报价延续横盘;金属铽报价低幅小幅下探。 供需: 昨日,镨钕金属报价维稳,成本倒挂下继续让价空间有限、暂获支撑;持货商报价坚挺、低价货源依旧难寻,采购维持刚需、实单承接不足。中重稀土方面,金属铽高价成交持续受阻、持货商让价意愿增强,实单多贴近低位;镝铁报价未见波动,询单稀疏。 钕铁硼毛坯: 价格: 钕铁硼毛坯N35(Ce)报收207-217元/千克,钕铁硼毛坯35M报收252-262元/千克,钕铁硼35UH报收352-372元/千克。 供需: 昨日,钕铁硼毛坯报价暂先维稳,核心在于原材料价格暂先维稳导致钕铁硼价格维稳,交易方面,近期受终端消费大环境影响,电机厂对终端成交清淡,传导至磁材采购端,多数电机厂维持短期小批量刚需补库,暂未能大批量订单释放。 钕铁硼废料: 价格: 钕铁硼废料镨钕价格继续下调,钕铁硼废料镝和钕铁硼废料铽价格持稳。 供需: 昨日,废料市场价格继续下调,由于当前氧化镨钕价格高位僵持,回收企业在库存相对充足的支撑下,追高采购意愿较弱,对外采购报价继续下调,大多维持刚需采购,市场实际交投表现一般。

据彭博社报道,梅赛德斯-奔驰集团CEO、欧洲汽车工业协会(ACEA)主席康林松(Ola Källenius)近期就中欧贸易政策连续发声:在柏林全球对话(Berlin Global Dialogue)上,他提醒欧盟产业保护政策可能推高汽车产业成本;在布鲁塞尔的采访中,他表示虽支持合理贸易措施,但仍强调中欧合作的重要性。 在柏林全球对话上,康林松表示,欧盟保护本土汽车产业的举措,可能会进一步推高成本,并打破全球供应链的平衡。 他指出,一辆现代(modern)汽车包含来自“世界各个角落”的数千个零部件,以提升效率。增加限制会使生产成本更高,尽管这能提升供应链韧性。“你创造了韧性——这是好事——但同时也推高了成本。这是一种平衡。” 康林松强调,欧盟不能成为一个停止与美国、中国、日本、韩国、印度等主要伙伴开展合作的“孤岛”。他敦促欧盟积极推进更多自贸协定,对欧盟与南美国家完成长期搁置的协定表示赞赏,并呼吁加快与印度等其他伙伴的谈判进程。他同时指出,欧洲不应对全球贸易环境的变化掉以轻心。 而在布鲁塞尔的采访中,康林松表示,当前贸易政策的竞争环境并非总是对等的(trade policy not always level playing field)。他认可欧盟采取的贸易保护措施,认为在竞争条件不对等的情况下需要政策干预。但同时他也强调,奔驰将继续在中国市场投资,中欧合作仍然重要。 奔驰的核心立场是追求公平的竞争环境,而非减少往来或对立。 近期中欧贸易分歧有所加剧,欧盟对中国电动汽车加征关税,中方也采取了相应的反制措施。本月,欧盟和中国原则上达成协议,对中国混合动力汽车对欧洲的出口规模进行合理调控(此前出口增长较快)。欧盟上周还推进了支持“欧洲制造”汽车生产的计划,旨在为大众、雷诺等面临中国进口竞争的车企营造公平竞争环境。但该协议也可能使日本、韩国等贸易伙伴处于不利的竞争环境。 康林松的表态体现了德国车企的双重考量 —— 他们希望欧盟为本土产业营造公平的竞争氛围,但又不希望实施本地含量规则和供应链限制,推高欧洲生产成本;一方面需要向欧盟和德国政府展示“支持公平贸易”的立场,另一方面又不愿放弃中国这个全球最大的汽车市场。这种既要保护又要开放的平衡诉求,也决定了“对话与合作”仍将是未来一段时间中欧汽车产业关系的主旋律。毕竟,欧洲汽车产业的长远竞争力,终究要靠技术创新和效率提升,而非单纯的贸易壁垒。
10月20日,英美资源集团(Anglo American)发布的生产报告,2026年第三季度,公司旗下南非铁矿石子公司Kumba Iron Ore(以下简称“Kumba”)和巴西Minas-Rio铁矿石业务合计铁矿石产量为 1379.8万吨 ,同比下降4%、环比下降10%。产量下降主要由于Kumba为接入首个超高密度介质分选(UHDMS)技术按计划实施停产,Minas-Rio选矿厂可利用率提高部分抵消了相关影响。同期,两大业务合计销量为1575.0万吨,同比增长9%、环比下降6%。 其中,Kumba三季度铁矿石产量为750.0万吨,同比下降19%、环比下降15%。 其中,Sishen矿山为接入UHDMS项目,实施计划停产,产量同比下降22%、环比下降24%至494.7万吨;Kolomela矿山受选矿厂原料库存偏低影响,产量同比下降12%至255.3万吨,但环比增长8%。Kumba按计划消耗成品库存当季销量为970.2万吨,同比和环比均增长3%。三季度末,Kumba成品库存由二季度末的700万吨降至510万吨。 Minas-Rio三季度铁矿石产量为629.8万吨,同比增长24%、环比下降4%。 同比增长主要得益于选矿厂可利用率提高。同期,Minas-Rio 球团 精粉销量为604.8万吨,同比增长21%、环比下降17%。 英美资源表示,受UHDMS项目下半年接入影响,Kumba全年产量主要集中在上半年,公司计划继续通过消耗成品库存进行销售。英美资源维持2026年铁矿石产量指引5500万至5900万吨不变,其中Kumba为3100万至3300万吨,Minas-Rio为2400万至2600万吨;两大业务综合单位成本指引维持约41美元/吨不变。

 美国金库计划将为寻求关键矿产的美国制造商提供贷款
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
